Ciberseguro
Un seguro que paga los costos de un ciberataque o de una filtración de datos.
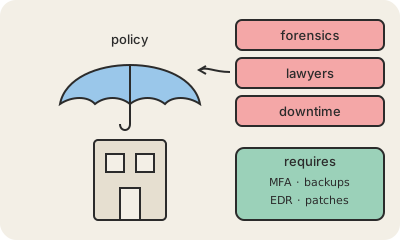
El ciberseguro cubre la plata que pierde una empresa cuando la hackean. Un incidente serio sale caro por muchos lados: expertos externos para el análisis forense, abogados, avisar a cada cliente afectado, monitoreo de crédito para ellos, comunicación, y lo que se deja de facturar mientras los sistemas están caídos. Una póliza puede pagar parte de eso, y muchas incluyen una línea de emergencia que en pocas horas te conecta con una empresa de respuesta a incidentes. Algunas pólizas también llegaron a cubrir el pago de rescates, uno de los puntos más discutidos del mercado.
Las aseguradoras aprendieron a los golpes durante la ola de ransomware de fines de los 2010 y principios de los 2020, cuando los reclamos crecieron rápido. Desde entonces, conseguir una póliza se parece bastante a una auditoría de seguridad: cuestionarios y escaneos que preguntan si usás MFA en todos lados, si tenés backups fuera de línea, si corrés un EDR en las computadoras y si parchás rápido. Si falta un control básico, la prima sube, el límite baja o directamente no te aseguran, así que el seguro se volvió una de las fuerzas que empujan a las empresas a cuidarse mejor.
La letra chica importa. Las pólizas tienen franquicias, topes y exclusiones, y las peleas más famosas fueron por los "actos de guerra". Después del ataque NotPetya de 2017, que varios gobiernos atribuyeron a Rusia, la alimenticia Mondelez le hizo juicio a su aseguradora, Zurich, porque se negó a pagar con ese argumento. El seguro no reemplaza a la seguridad: paga parte del daño, pero no te devuelve los datos perdidos ni la confianza de los clientes.
Para quedarse
- Paga análisis forense, abogados, avisos a clientes y tiempo caído.
- Las aseguradoras hoy exigen controles como MFA, backups y EDR.
- Las exclusiones, como los actos de guerra, deciden si paga o no.
- Cubre costos, no datos perdidos ni reputación.
Para seguir leyendo
- ¿Qué es el ciberseguro? (IBM)
- Cyber insurance en Wikipedia (en inglés)
- Guía sobre ciberseguros (NCSC del Reino Unido, en inglés)